Budget et Fiscalité
Valérie Plagnol
-

Versions disponibles :
FR
Valérie Plagnol
Économiste, membre du comité scientifique de la Fondation
Au lendemain de la crise des subprimes, les marchés avaient réuni sous l’acronyme de « PIIGs » les pays dits du « Club Med » de l’Europe du Sud avec l’Irlande. Ayant échappé à la crise immobilière et disposant encore de marges de manœuvre, la France s’était tenue à l’écart. Bien que malmenée lors de la crise de l’euro dans les années suivantes, sa signature restait forte et sa crédibilité intacte.
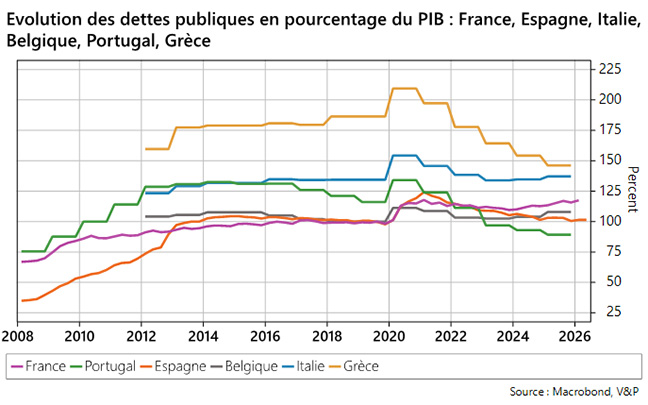
Selon Eurostat, l’Irlande a depuis définitivement quitté les PIIGs avec une dette brute revenue à 37% de son PIB au premier trimestre 2026. Le Portugal a ramené son endettement à 91% du PIB. En revanche, la France a rejoint le club des pays « 100% et plus » (117,6%). La Belgique (109,1%) et l’Italie (138,9%) en sont membres de longue date. L’Espagne l’a intégré au lendemain de l’éclatement de sa bulle immobilière et peine à repasser sous le seuil des 100% (101,6%). La Grèce affiche encore 143,5% de son PIB, montrant combien il est difficile et long de stabiliser et réduire sa dette. Mais, comme le montre le graphique ci-dessous, les efforts de désendettement entrepris en Grèce, au Portugal et, même en Italie, contrastent avec la dérive de la France.
Le « risque France »
Vu des marchés internationaux, la France est bien devenue le problème de l’Europe. Au point d’envisager un risque de « contagion » ? En effet, le taux de l’emprunt OAT 10 ans frôle les 5% (4,8%), c’est-à-dire plus de 130 points de base (bp) d’écart avec le Bund allemand. C’est du jamais vu depuis la crise de l’euro. Non seulement la dette française se négocie à des taux supérieurs à ceux de l’Italie ou de la Grèce, mais dans un contexte de tensions sur les taux mondiaux généralisés, elle pourrait finir par entraîner les autres pays dans son sillage et compromettre les efforts entrepris.
La confiance des créanciers
Admettons-le, un État n’est pas un ménage : il ne meurt pas, il lève l’impôt et sa dette se renouvelle bien plus qu’elle ne se rembourse. Aussi, nombreux sont ceux qui ont trop longtemps prétendu que les États pouvaient échapper à la discipline budgétaire. Car cette latitude a toutefois une contrepartie : elle ne vaut qu'aussi longtemps que ses créanciers lui accordent leur confiance. Il semble bien qu’en France, nous sommes arrivés au moment où cette question se pose avec suffisamment d’acuité pour exiger d’y faire face avec courage et détermination.
Faut-il en rappeler l’urgence ? A la veille de la présentation du budget au Parlement, l’Agence France Trésor a annoncé qu’elle devra lever l’an prochain sur les marchés près de 340 milliards € (339,7) sur la base d’un déficit de 5 % du PIB inscrit dans le projet de loi de finances pour 2027. L’essentiel des 28 milliards € supplémentaires (19,4) à lever par rapport à l’an passé tient à la hausse des amortissements : les titres émis pendant les années de taux ultra-bas arrivent progressivement à échéance et doivent être refinancés à des conditions bien moins favorables. Le taux moyen des émissions à moyen et long terme est ainsi passé de 3,14% en 2025 à 3,55 % en 2026. La charge de la dette de l’État devrait en conséquence bondir de 62,6 milliards € à 72,9 milliards € en 2027 : plus de 10 milliards € supplémentaires en un an, soit davantage que la hausse prévue du budget des Armées.
Avec un endettement estimé à 119,3% du PIB fin 2026, puis à 121,7% fin 2027, la France retrouve des niveaux qu’elle n’avait plus connus depuis l’immédiat après-guerre. Elle n’était alors pas seule dans ce cas, mais les circonstances étaient bien différentes. Soumise au rationnement jusqu’en 1949 et à une inflation galopante, soutenue par l’aide conséquente du plan Marshall entre 1948 et 1952, la France put amorcer sa reconstruction et réduire sa dette, malgré le coût des guerres coloniales. S’y ajoutait une forte « répression financière »[1]. Autrement dit, c’est d’abord l’inflation et l’épargne captive qui ont « payé » la dette de l’après-guerre.
Cinq recettes, pas une de plus
Il n’y a pas trente-six manières de stabiliser, puis de réduire la dette publique, comme nombre d’experts nous l’ont rappelé. Au lendemain de la crise des subprimes en 2013, Carmen Reinhart et Kenneth Rogoff alertaient en observant que « le niveau actuel de la dette publique dans les économies avancées approche les plus hauts jamais rencontrés depuis deux siècles ». Passons-les en revue, de la plus encourageante à la plus douloureuse.
1. La croissance économique
Tout se joue dans l’écart entre le taux d’intérêt apparent de la dette et le rythme de la croissance nominale[2]. Le taux apparent rapporte la somme des intérêts payés à l’encours total de la dette. Il est estimé à 2,1% en 2026, au-dessus de la croissance nominale attendue cette année, en progression de 1,4% et 1,7% sur la base d’une croissance en volume de 0,4%. Lorsque le taux apparent excède la croissance, la dette s’alimente d’elle-même : c’est le fameux « effet boule de neige ». Or ce taux apparent ne peut que converger, à mesure des refinancements, vers les taux de marché, l’OAT à 10 ans évoluant désormais au-dessus de 4,9%. La croissance reste la recette la plus indolore, mais elle ne se décrète pas : elle suppose investissements, gains de productivité et réformes dont les fruits ne se récoltent qu’à moyen terme.
2. L’ajustement budgétaire
Réduire la dette commence par cesser de l’alimenter. Les administrations publiques doivent pour cela dégager un solde primaire, c’est-à-dire hors charge d’intérêts, au moins à l’équilibre, et même en excédent dès lors que le taux apparent dépasse la croissance. Avec un déficit de 5% du PIB et une charge d’intérêts de plus de 72 milliards €, notre déficit primaire avoisinera encore 2,5 points de PIB. L’effort restant à accomplir dépasse donc largement les 54 milliards € d’économies annoncés pour 2027. D’autres pays y sont parvenus : le Canada et la Suède dans les années 1990, plus récemment le Portugal, Chypre ou la Grèce, dont les ratios d’endettement ont reculé de 20 à 30 points de PIB entre 2022 et 2025. L’expérience montre que ces ajustements réussissent d’autant mieux qu’ils portent sur la dépense, s’inscrivent dans la durée et s’accompagnent de réformes favorables à la croissance.
3. La répression financière, accompagnée d’une dose régulière d’inflation
Elle consiste à orienter, de gré ou de force, l’épargne domestique vers le financement de l’État à des taux inférieurs à l’inflation : emprunts placés directement auprès du public, plafonnement des rémunérations, règles prudentielles imposant aux banques et aux assureurs de détenir de la dette publique, avantages fiscaux ciblés, voire limitation des sorties de capitaux. Selon Carmen Reinhart et Belén Sbrancia, ce mécanisme a permis aux États-Unis et au Royaume-Uni de « liquider » l’équivalent de 3 à 4 points de PIB de dette par an pendant les décennies d’après-guerre. Dans la zone euro, où la politique monétaire relève de la BCE et où les capitaux circulent librement, ses formes brutales sont exclues. Ses formes douces, en revanche, restent possibles : tout « fléchage » de l’épargne mérite d’être examiné à cette aune. A travers les fonds en euros de l’assurance-vie, les épargnants français figurent déjà parmi les premiers créanciers de l’État. Ils seraient donc aussi les premiers exposés à une rémunération durablement inférieure à l’inflation.
4. La surprise inflationniste, c’est-à-dire une poussée d’inflation non anticipée
La flambée des prix de 2022-2023 en a donné une illustration récente : en gonflant le PIB nominal, elle a fait reculer le ratio d’endettement de la France de près de deux points en un an. Mais l’effet est ponctuel, il s’exerce aux dépens des épargnants détenteurs d’actifs à taux fixe, et les marchés le font ensuite payer par une prime de risque plus élevée.
5. Le défaut explicite ou la restructuration de la dette
C’est l’ultime recours. La Grèce l’a expérimenté en 2012, en imposant à ses créanciers privés une décote de plus de la moitié de la valeur nominale de leurs titres, au prix d’une récession profonde et d’une exclusion durable des marchés.
Une signature forgée par l’histoire
Remettons-nous dans une perspective longue. La France n’a plus fait formellement défaut sur sa dette intérieure depuis 1797 et la « banqueroute des deux tiers », opération d’assainissement des finances publiques conduite par le Directoire, au sortir de la Terreur et avant le Consulat. Fort de cette expérience, Louis XVIII, revenu sur le trône, fit inscrire dans la Charte de 1814, à l’article 70 : « La dette publique est garantie. Toute espèce d’engagement pris par l’État avec ses créanciers est inviolable. » Cet engagement a fondé la crédibilité de la signature de la France. Elle en recueillit les fruits en 1871-1872 : les emprunts lancés par Adolphe Thiers pour acquitter l’indemnité de cinq milliards de francs exigée par la Prusse furent massivement sursouscrits, et la dette soldée avant l’échéance.
Cette signature fut mise à rude épreuve au lendemain de la première guerre mondiale. L’entre-deux-guerres illustre la réduction de la dette intérieure par l’inflation et la dévaluation : le franc Poincaré de 1928 ne valait plus que le cinquième du franc germinal, consacrant ce que Keynes appelait « l’euthanasie du rentier ». Quant à la dette extérieure contractée auprès des Alliés, elle fut en partie abandonnée. La France comptait sur les réparations allemandes pour y faire face. Mais l’Allemagne de Weimar, ruinée par l’hyperinflation de 1923, ne put honorer ses engagements, et la France suspendit à son tour ses remboursements aux États-Unis à la fin de 1932.
Il faut donc distinguer dette intérieure et dette extérieure. Cette dernière, libellée en devise étrangère, souvent forte, exige du débiteur qu’il accroisse ses exportations au détriment de sa consommation afin d’accumuler des réserves de change. L’inflation et la dévaluation ne font alors qu’amoindrir sa capacité à y faire face. Les crises de dette des pays émergents des années 1980 et 1990, de l’Amérique latine à l’Asie et à la Russie, l’ont amplement démontré, imposant des cures sévères faites de hausses d’impôts, de répression financière et de restructurations.
Les économies dites avancées ne sont donc pas près de renoncer à cette crédibilité durement acquise, qui leur permet d’emprunter dans leur propre monnaie. La France, comme les vingt autres membres de la zone euro, occupe ainsi une position singulière : elle emprunte en euro, une monnaie qu’elle partage mais n’est pas seule à émettre. La crise des dettes souveraines de 2010-2012 a rappelé qu'un État, membre de la zone euro, peut se retrouver exposé aux humeurs des marchés. Il s'endette dans une monnaie qu'il n'émet pas, et les traités excluent toute solidarité sur les dettes nationales : l'article 125 du TFUE interdit à l'Union comme aux autres États de prendre en charge les engagements d'un pays membre (clause de « no bail-out »), et l'article 123 interdit à la BCE de financer directement les États. Ce principe est le corollaire de la souveraineté budgétaire des États membres. Il s'accompagnait de critères de convergence en matière de déficit, de dette, d'inflation et de taux d'intérêt. Loin d'être arbitraires, ces critères devaient prévenir l'apparition de forces centrifuges dans un espace où les capitaux circulent librement.
La crise a obligé à compléter ce dispositif. En 2012, le Mécanisme européen de stabilité (MES) a été créé pour prêter aux États en difficulté, en échange d'un programme d'ajustement. La même année, le « whatever it takes » de Mario Draghi a été suivi de l'annonce des opérations monétaires sur titres (OMT). Ce programme n'a jamais été activé, mais il a suffi à lui seul à faire refluer la spéculation contre la dette de l’Italie. Il reste pourtant subordonné à un programme du MES.
Plus tard, les achats massifs de titres publics ont joué le rôle d'amortisseur : programme d'achats de titres du secteur public (PSPP) à partir de 2015, puis programme d'urgence face à la pandémie (PEPP) en 2020, avec une flexibilité de répartition entre pays. En 2020, le plan de relance NextGenerationEU a donné lieu, pour la première fois, à un endettement commun à grande échelle, à titre exceptionnel et temporaire. Enfin, après les tensions sur les écarts de taux de 2022, la BCE s'est dotée de l'instrument de protection de la transmission (TPI). Il lui permet d'acheter sans limite fixée à l'avance les titres d'un pays dont les écarts de taux s'élargiraient de façon injustifiée, désordonnée et sans lien avec ses fondamentaux. Ce filet de sécurité reste toutefois conditionné. Pour en bénéficier, un État doit respecter le cadre budgétaire européen (il ne doit pas avoir manqué de prendre des mesures suivies d'effet dans le cadre d'une procédure pour déficit excessif), avoir une dette soutenable et ne pas présenter de déséquilibres macroéconomiques graves. La protection de la BCE n'est donc pas un chèque en blanc. Elle reste liée à la discipline budgétaire, et ce lien n'a rien d'anodin pour la France, placée sous procédure pour déficit excessif depuis juillet 2024.
Une confiance qui nous oblige
Adossée à l’euro, la France bénéficie encore largement de la confiance des marchés. J’en veux pour preuve des adjudications d’obligations à moyen et long terme sursouscrites en moyenne deux fois et demie cette année. Mais cette confiance nous oblige autant qu’elle nous sert. Serions-nous en train d’en tester les limites ?
D’une part, la dette française subit le contrecoup d’une concurrence croissante : en zone euro d’abord, où l’Allemagne, après avoir assoupli son frein à l’endettement pour financer un vaste programme d’investissement et de défense, revient plus largement sur les marchés ; mais aussi de la part des dettes britannique et américaine, tant publiques que privées. D’autre part, l’instabilité politique intérieure pèse : le gouvernement, privé de majorité, fait face à des oppositions d’autant moins enclines au compromis que se profile l’élection présidentielle du printemps 2027. Ainsi l’écart de rendement entre l’OAT à 10 ans et le Bund allemand a-t-il dépassé 100 points de base le 18 septembre, pour la première fois depuis 2012. La France emprunte désormais plus cher que l’Italie. Autre signe de défiance, l’appétit pour notre dette s’érode légèrement par rapport à l’an passé.
Un budget 2027 sous contrainte
Le projet de loi de finances présenté par le gouvernement français affiche un objectif de déficit de 5% du PIB, après 5,2 % à 5,4% estimés pour cette année[3]. Sans mesures nouvelles, il atteindrait 6,5%. Pour y parvenir, le gouvernement annonce un « effort » de 54 milliards €, qui repose davantage sur un ralentissement de la progression des dépenses que sur leur baisse : gel en valeur des crédits de l’État hors défense, gel du point d’indice, sous-indexation partielle des pensions et réduction de l’abattement fiscal des retraités (rejeté dans un premier temps par les députés). Le projet de loi de financement de la Sécurité sociale ambitionne aussi de ramener le déficit des régimes obligatoires d’environ 22 milliards € cette année à 12 ou 13 milliards € en 2027.
Rien n’est acquis pour autant, compte tenu de l’absence de majorité à l’Assemblée nationale et des divergences profondes sur les moyens de contenir la dette. Le Haut Conseil des finances publiques devra en outre se prononcer sur le réalisme de l’hypothèse de croissance de 1% retenue pour 2027, légèrement supérieure à celle de la Banque de France (0,9 %). Surtout, même atteint, un déficit de 5% ne suffirait pas à stabiliser notre endettement. Avec une croissance nominale de l'ordre de 2,5%, le déficit stabilisant le ratio de dette se situe autour de 3% du PIB. L’objectif de repasser sous ce seuil en 2029 suppose de réduire le déficit de plus de deux points en deux ans, un rythme que la France n'a jamais tenu en dehors des sorties de crise.
Deux impasses
Face à ce constat, deux discours opposés se font entendre. Le premier promet un programme d’économies massives, grâce à la baisse des effectifs de la fonction publique, à un plafonnement unilatéral de la contribution française au budget de l’Union européenne et au repli migratoire, tout en revenant sur l’âge de départ à la retraite. Jugé à la fois trop optimiste et irréaliste, ce projet sous-entend d’importantes exceptions aux traités européens qui nous engagent, dont on peine à penser que nous pourrions être exemptés sans conséquence. Le second envisage l’annulation ou le gel de la dette française détenue par la BCE, voire par les investisseurs non-résidents, ainsi qu’une taxation accrue des « ultra-riches », le tout accompagné de dépenses toujours croissantes. Il fait immédiatement peur aux marchés, et pour cause : les traités européens interdisent à la BCE de financer les États, et plus de la moitié de notre dette négociable est détenue par des non-résidents dont nous dépendons pour nous financer.
***
Faudra-t-il se résigner à une alternative dont les conséquences, plus ou moins ouvertement assumées, reviendraient à « taxer » l’épargne domestique, à nous couper du soutien de l’Europe et à aggraver nos finances, sans pour autant améliorer le sort des citoyens ? Je ne le crois pas. Entre l’illusion de la dette sans coût et la tentation de la dette répudiée, il existe une voie étroite, mais praticable : une trajectoire pluriannuelle crédible, partagée au-delà des échéances électorales, qui privilégie la qualité de la dépense publique, préserve l’investissement et ne fasse pas des épargnants la variable d’ajustement. C’est à cette condition que la France conservera la confiance de ses créanciers, au premier rang desquels figurent ses propres épargnants. Nous ne pouvons que persévérer car… « qui paie ses dettes s’enrichit ».
[1] Référence à la définition donnée par Carmen Reinhart et M. Belén Sbrancia : la répression financière recouvre les prêts dirigés vers l’État de la part d’investisseurs domestiques captifs (fonds de pension et autres produits d’épargne, pouvant bénéficier d’avantages fiscaux incitatifs), des plafonds explicites ou implicites sur les taux d’intérêt, une limitation des mouvements de capitaux transfrontaliers et, plus généralement, un lien plus étroit entre l’État et les banques.
[2] L’équation de dynamique de la dette s’écrit : Δd ≈ (r − g) × d − sp, où d est la dette en % du PIB, r le taux d’intérêt apparent, g la croissance nominale du PIB et sp le solde primaire en % du PIB (solde budgétaire hors charge d’intérêts). Ainsi, si g > r, le ratio de dette baisse à solde primaire nul ; si r > g, un excédent primaire est nécessaire pour le stabiliser.
[3] Estimations du Trésor (5,4 %, septembre 2026) et de la Banque de France (5,2 %, juin 2026, à politique inchangée).
Directeur de la publication : Pascale Joannin
Pour aller plus loin
Avenir et perspectives

Pape Léon XIV
—
5 octobre 2026
Avenir et perspectives

Louis Caudron
—
28 septembre 2026
Éducation et culture

Blandine Chelini-Pont
—
21 septembre 2026
Numérique et technologies

Jean Mafart
—
14 septembre 2026
La Lettre
Schuman
L'actualité européenne de la semaine
Unique en son genre, avec ses 200 000 abonnées et ses éditions en 6 langues (français, anglais, allemand, espagnol, polonais et ukrainien), elle apporte jusqu'à vous, depuis 15 ans, un condensé de l'actualité européenne, plus nécessaire aujourd'hui que jamais
Versions :